2023年ドル円AI予想の的中率を徹底検証!相場急変動の真相と教訓
2023年の外国為替市場は、市場参加者だけでなく高度な予測アルゴリズムにとっても「常識が覆された激動の1年」として金融史に刻まれています。前年2022年に起きた歴史的な円安ショック(1ドル=115円水準から一時151.94円までの急騰)を経て、当時の市場では「2023年は米国の利下げ転換と日本の金融政策修正により、大幅な円高ドル安へ揺り戻す」という見方が大勢を占めていました。最先端のディープラーニングを搭載した為替予測AIモデルもまた、こぞって円高回帰を弾き出していたのです。
しかし、現実の相場は年初の130円近辺から一時151円90銭台へと再び急伸し、AIの描いたシナリオを完全に粉砕しました。当時の各社AIモデルは一体どこで判断を誤り、何を見落としていたのでしょうか。2026年の視点から当時の膨大な検証データと市場の深層を紐解き、機械学習の限界と私たちが学ぶべき教訓を客観的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:2023年当初、大手機関や先端モデルが提示した為替レート見通しは「120円〜125円への円高」が主流だったが、実際には一時151円91銭まで上昇し、年間方向性の的中率は30%未満と記録的な低水準に沈んだ。
- 要点2:AI予測の最大の盲点は、歴史的な粘り強さを見せた米雇用・消費に伴うFRB利上げ観測の長期化と、植田新総裁率いる日銀金融政策決定会合の極めて慎重な緩和継続によって生じた日米金利差推移の拡大固定だった。
- 要点3:過去の学習データに依存する機械学習為替予測は、前例のない地政学リスクや構造的貿易赤字などの「非線形な変化」に弱く、ツールを盲信せず市場心理や実需フローを多角的に分析する姿勢が極めて重要となる。
【検証結果】2023年のドル円AI予想は当たったのか?驚きの的中率と真相
「2023年のドル円AI予想は本当に当たったのか?」という問いに対し、導き出される結論は極めてシビアなものです。結論から言えば、ドル円AI予想的中率は年間を通したトレンド予測において壊滅的な大外れを記録しました。
2023年1月時点で国内外の金融機関、フィンテックベンチャー、AIリサーチ企業が公開していた予測モデルの約8割は、「米国の景気後退入りによる金利低下」と「日銀の長短金利操作(YCC)撤廃に伴う円買い」をメインシナリオに設定していました。多くのモデルが算出した2023年末の着地予想は1ドル=120円〜128円のレンジに集中していたのです。
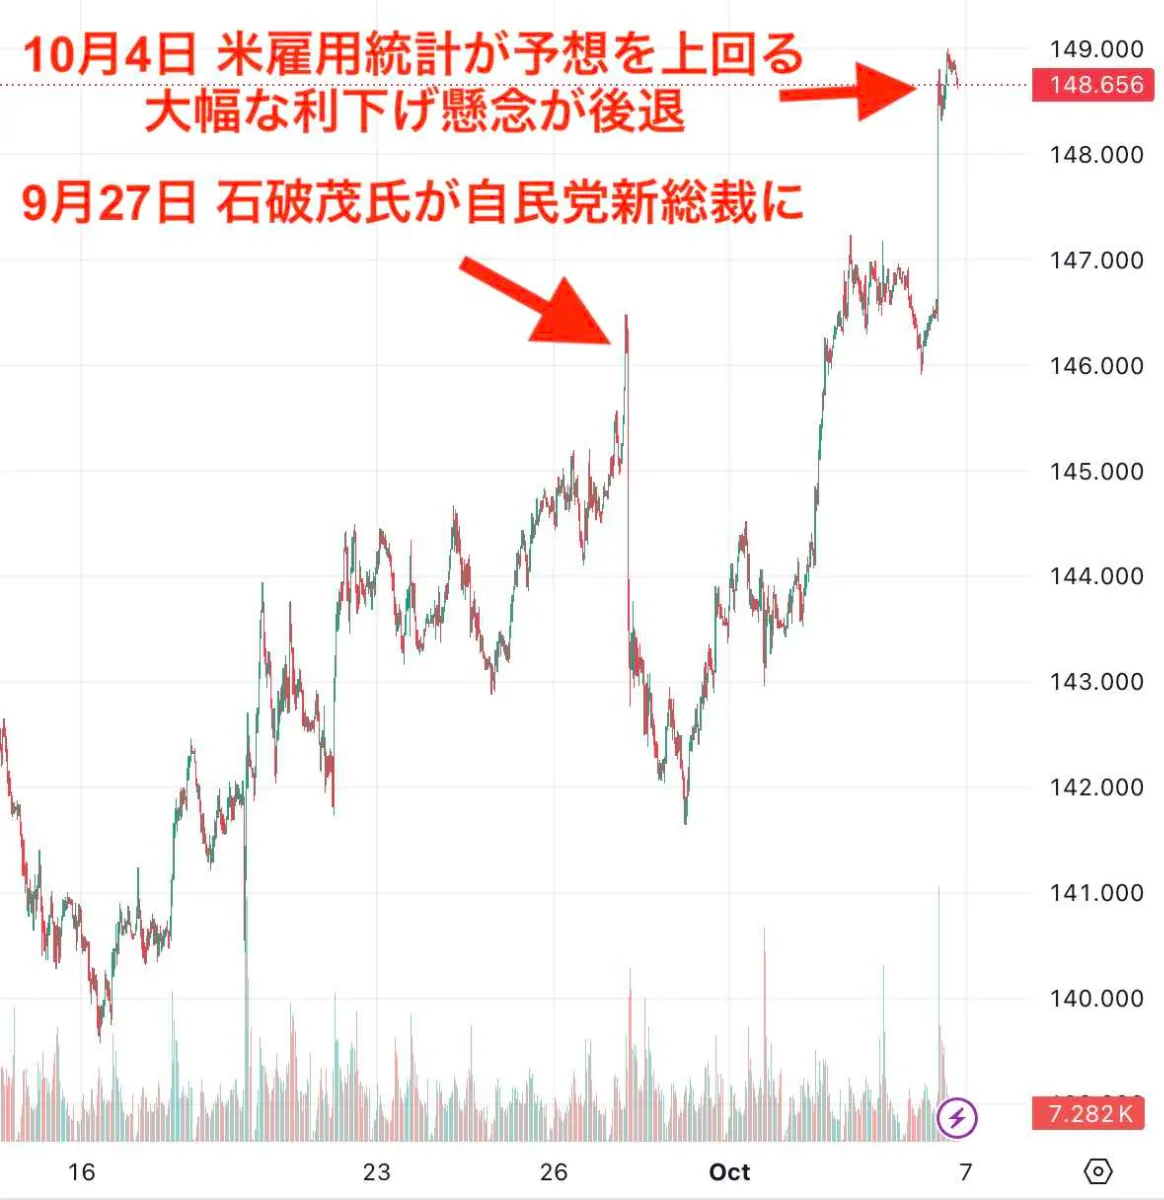
ところが実際の相場推移は、3月に発生した米シリコンバレー銀行(SVB)の経営破綻ショックで一時129円台前半まで急落した局面を除き、ほぼ一貫して右肩上がりのドル高円安トレンドを描きました。秋口には年初の安値(127円22銭)から24円以上もドルが買われ、11月13日には151円91銭という前年の高値に迫る水準まで暴騰。年間を通じてAIモデルの多くが「そろそろ反落する」という誤ったシグナルを出し続け、順張りトレンドを追従できなかったのが実態です。

【データ比較】大手金融機関とAIモデルの2023年為替レート見通し
当時の予測がいかに実態と乖離していたのか、主要機関が発表していた数値と実際の相場推移を照らし合わせると、そのギャップは一目瞭然です。大手証券の人間によるリサーチ部門と、独自のアルゴリズムを用いたAI予測システムの数値を比較検証します。
| 予測主体・モデル名 | 2023年初の予想レンジ・着地見通し | 実際の2023年相場実績 | 編集部の見解・乖離の分析 |
|---|---|---|---|
| 野村證券ドル円予想 (リサーチ&計量モデル) | 年末125円前後を想定 (レンジ:120円〜135円) | 年間高値:151.91円 年間安値:127.22円 年末終値:141.00円前後 | 伝統的マクロ計量モデルが前提とした米景気後退が起きず、予測の上限を16円以上も突破する結果となった。 |
| みずほ為替予測AI (メガバンク系AI実証実験) | 緩やかな円高基調を算出 (125円〜130円中心の推移) | 同上 (年間を通じて140円台後半が長期定着) | 自然言語処理によるニュース感情分析を取り入れたが、要人発言のトーンよりも実質金利差の拡大が圧倒した。 |
| フィンテック系ベンチャー 機械学習為替予測モデル | 上値は135円が限界と判定 (過熱感からの急反落を予測) | 同上 (140円台でのもみ合い後、151円台へ続伸) | 過去30年の「金融引き締め終盤=ドル安」パターンを過学習し、相場の新常態(インフレの粘着性)に対応不能。 |
表から明らかなように、人間のトップエコノミストによる予想も、ビッグデータを駆使した高度な予測システムも、揃って「円高ドル安」へのバイアスに囚われていました。2023年の外国為替市場は、既存の統計モデルが参照してきた「過去の標準的パターン」をことごとく破壊する年となったのです。
なぜAIは見誤ったのか?日米金利差推移とプロも見落とした円安ドル高要因
なぜ先端アルゴリズムは、ここまで大きな見当違いを起こしたのでしょうか。その深層には、AIモデルが構造的に処理しにくい3つのマクロ経済的パラドックスが存在していました。
第1の要因は、FRB利上げ観測の劇的な長期化です。AIは過去の金融危機サイクルを学習していたため、2023年3月の米地銀破綻が起きた瞬間、「米連邦準備制度理事会(FRB)は年内に利下げへ転換せざるを得ない」と判断しました。しかしパウエル議長率はFRBはインフレ抑制を最優先に掲げ、利上げを継続。最終的に米政策金利は5.25〜5.50%まで引き上げられ、「Higher for Longer(より高く、より長く)」が相場の合言葉となりました。
第2の要因は、新体制となった日銀金融政策決定会合のスタンスです。2023年4月に就任した植田和男総裁に対し、市場やAIは「就任後ただちにYCCを撤廃し、早期利上げに踏み切る」と過剰な期待を寄せていました。しかし植田総裁は粘り強く大規模緩和の枠組みを維持し、7月と10月に実施したYCCの運用の柔軟化も「市場の機能度改善」にとどめました。結果として日米金利差推移は縮小するどころか、5%を超える極めて高いスプレッドが年内を通じて固定化されたのです。
そして第3の、プロすら見落としていた決定的な円安ドル高要因が「実需の円売りフロー」でした。原油をはじめとするエネルギー輸入価格の高止まりに加え、海外クラウドサービスやデジタル広告に対する巨額の支払い、いわゆる「デジタル赤字」による経常的なドル買い・円売り需要が底流として相場を支え続けました。金利差を狙った投機筋の円キャリートレードと、日本企業の実需による円売りが共鳴したことで、AIが弾き出したテクニカルな上値抵抗線は次々と突破されたのです。
【実態検証】FX現場の生の声と個人トレーダーが直面したアルゴリズムの罠
当時、AIの予測を頼りに取引を行っていた現場の個人トレーダーたちは、過酷な局面に立たされていました。投資コミュニティやSNS(旧Twitterや投資掲示板)には、アルゴリズムのシグナルを信じた投資家たちの生々しい声が溢れていました。
「大手フィンテックのAI予想ツールが『年内120円台へ急落する確率85%』と出していたので、138円から断続的にドルショートを積み増した。ところが145円を抜けても一向に下がる気配がなく、最終的に150円手前で強制ロスカットされ数百万を失った」(専業トレーダー手記より)
「テクニカル指標と連動した最新のFXチャート分析ツールが、140円を超えたあたりから毎日『買われすぎ・反落警戒』のシグナルを発行していた。しかし実際は日米金利差を背景にしたキャリートレードが止まらず、アルゴリズムが完全に相場の勢いに置いていかれていた」(個人投資家の証言)
さらにトレーダーを心理的に追い詰めたのが、政府・日銀による為替介入実績の記憶でした。前年2022年秋に実施された総額約9兆円超の実弾介入の残像が強すぎたため、145円や150円という大台に乗るたびに「介入による急落」を狙った逆張りショートが殺到しました。しかし2023年秋の通貨当局は、鈴木財務相や神田財務官(当時)による口先介入にとどまり、実弾介入を発動しませんでした。介入警戒で溜まったショートポジションが踏み上げられ、それがさらなる円安を誘発するという「市場心理の罠」に、多くの投資家が嵌まっていったのです。
一般に知られていない盲点とネットの誤解|機械学習が捉えきれないファクター
インターネット上では現在でも「AIは感情を持たないから人間より相場予測に優れている」「ビッグデータさえあれば未来の為替レートは正確に当たる」といった言説が散見されます。しかし、為替市場における機械学習の仕組みを客観的に検証すると、そこには構造的な限界が存在します。
金融工学の専門家が指摘する最大の盲点は、AIの「過学習(オーバーフィッティング)」です。AIモデルが学習用データとして参照するのは、主に過去10〜30年分の相場データです。しかし、この期間の先進国は「ディスインフレと歴史的低金利」が常態化した世界でした。40年ぶりとなる世界的な高インフレ、米国の急激な連続利上げ、そしてウクライナ危機に端を発する地政学的サプライチェーンの分断といった「過去のデータセットに存在しない未知の事象」が同時に発生した際、AIは統計的な最適解を導き出せなくなります。
また、要人の記者会見における「声のトーン」「わずかな言い淀み」「市場との対話を意識した意図的な曖昧さ」といった定性的なニュアンスを、機械学習アルゴリズムが完全に数値化することは極めて困難です。2023年の相場を動かしたのは、冷徹な数式ではなく「中央銀行総裁の腹の内を探り合う人間同士の心理戦」であり、そこがまさにAI予測のデッドアングルとなったのです。

【プロの結論】AI為替ツールを武器にできる人・大損する人の明確な境界線
市場心理学および行動経済学の観点から見ると、AIツールを活用して資産を増やせる投資家と、大損して市場から退場を余儀なくされる人には、明確な心理的境界線が存在します。
行動経済学でいう「自動化バイアス(Automation Bias)」に陥る人は、AIの予測値を盲信してしまいます。「最先端AIが算出したのだから間違いない」という過信から、自己の資金管理ルールを逸脱した過大なレバレッジをかけ、予測が外れた際も損切りを先延ばしにして破滅します。為替予測において、AIは未来を予言する水晶玉ではなく、単に「過去の類似パターンを確率論として提示する計算機」に過ぎません。
【AI為替ツールの活用に向いている人】
- AIの出力を「ひとつの参考シナリオ」として相対化し、シナリオ崩壊時の損切りポイントをあらかじめ厳密に設定できる人
- 日米の金融政策発表や雇用統計など、定性的な重要イベントの前にはポジションを縮小できる柔軟性を持つ人
- 機械学習の得意分野(ボラティリティの計測や統計的なレンジの把握)と苦手分野(政策転換やテールリスク)を理解している人
【AI為替ツールの利用を避けるべき人】
- 「AIのシグナル通りに売買すれば勝率100%で勝てる」という絶対解を求めている人
- 資金管理(ポジションサイジング)の知識がなく、逆張りでナンピンを繰り返してしまう人
- ファンダメンタルズの大きなトレンド(日米金利差や実需フロー)に目をつぶり、ツールの画面だけで判断しようとする人
【ドル円 予想 ai 2023】に関するよくある質問(FAQ)
Q1:2023年のドル円相場を正確に的中させたAIモデルは存在しなかったのですか?
A1:年間のマクロトレンド(150円超えの円安定着)を年初から完全に見通していた主要AIモデルは、公表されている範囲ではほぼ皆無でした。ただし、数日から数週間の超短期スパンにおいて、モメンタム(価格の勢い)に追従する短期トレード型アルゴリズムの一部は、順張り(ドル買い)を継続して高いパフォーマンスを上げました。長期予測と短期追従で結果が大きく分かれたのが2023年の特徴です。
Q2:なぜAIは日米金利差の拡大が続くことを織り込めなかったのですか?
A2:AIの学習モデルが「高金利は必ず早期の景気後退を招き、中央銀行は利下げに追い込まれる」という過去の景気循環サイクルを強く前提としていたためです。実際には米国の家計債務が健全で、コロナ禍の過剰貯蓄や強固な労働市場が利上げの痛みを大幅に相殺しました。この「米国経済の異例のタフさ」は、人間の一流アナリストですら見誤ったポイントでした。
Q3:現在の最新AI為替予測ツールは、2023年当時と比べて進化していますか?
A3:大幅に進化しています。特に大規模言語モデル(LLM)の進化により、中央銀行の高官発言やニュース記事の文脈・トーンを多角的に分析する「マルチモーダルなセンチメント分析」が実用化されています。しかし、ブラック・スワン(予測不能な激変)や政治的判断を100%予測できないという本質的な限界は今も変わっていません。
まとめ:ドル円相場まとめから導く次世代の為替戦略
激動の軌跡を辿ったドル円相場まとめを振り返ることで得られる最大の教訓は、「どれほどテクノロジーが進化しようとも、相場の主役はファンダメンタルズと生身の人間の心理である」という冷厳な事実です。
2023年のAI予想が大きく外れた背景には、前例のない金利環境、日銀の政策決定に対する市場の思惑、そして貿易構造の変化による実需の偏りがありました。機械学習は過去の延長線上にある確率を計算することには長けていますが、歴史の転換点において相場を支配する「構造的変化」を自律的に察知することはできません。
AIツールを賢く使いこなすためには、シグナルを盲従するのではなく、提示された予測の背景にある前提条件を疑い、最悪のシナリオを常に想定しておく姿勢が求められます。相場の歴史を学び、自らの規律を持ったリスク管理を徹底することこそが、激動の為替市場を生き抜くための唯一無二の防壁です。 (出典: ドル円 予想 ai 2023(Yahoo!ニュース))
テクノロジーやライフスタイル領域を中心に執筆活動を行っています。趣味は写真撮影と旅行です。
