生涯独身率が急増する真相!男女別最新データと老後資金の現実
📌 【この記事の重要ポイントまとめ】
- 要点1:2026年現在の50歳時未婚率は男性が約3割、女性が約2割に達し、生涯未婚は「特殊なケース」ではなく「日常の選択肢」へ定着。
- 要点2:未婚化の背景には若年層・中年層の可処分所得減少と雇用環境の二極化、さらに家族観の変化や心理的自立の遅れが存在。
- 要点3:単身老後には最低2,000万円前後の自己資金が必要と試算され、住まい・孤立防止・医療介護の備えが将来の命運を分ける。
【2026年最新】生涯独身率の推移と男女別の格差が生じる背景
国立社会保障・人口問題研究所および総務省の国勢調査最新データに基づくと、日本の婚姻動向は戦後長らく続いた規範から完全に決別したことが浮き彫りになっています。 1970年代から1980年代初頭にかけて、日本の50歳時未婚率は男女ともにわずか2〜3%台で推移していました。「適齢期になれば誰もが自然と結婚し家庭を持つ」という社会構造が強固に機能していた時代です。しかし、バブル崩壊以降の1990年代から上昇カーブを描き始め、2000年代以降はそのペースが急激に加速しました。 直近の統計動向を整理すると、男性生涯未婚率は約29.5%(およそ3.4人に1人)、女性生涯未婚率は約19.2%(およそ5.2人に1人)という水準に到達しています。生涯独身率男女別に見ると、男性の方が約10ポイント高い状態が定着しており、この男女格差の拡大こそが現代日本の労働環境とジェンダー規範のズレを象徴しています。 歴史的な生涯独身率推移を振り返ると、男性の上昇率は著しく、わずか30年余りで約5倍以上に跳ね上がりました。女性に関しても、かつては10人に1人未満だった未婚率が今や5人に1人に迫っており、「結婚することが当たり前」という前提は完全に崩壊したといえます。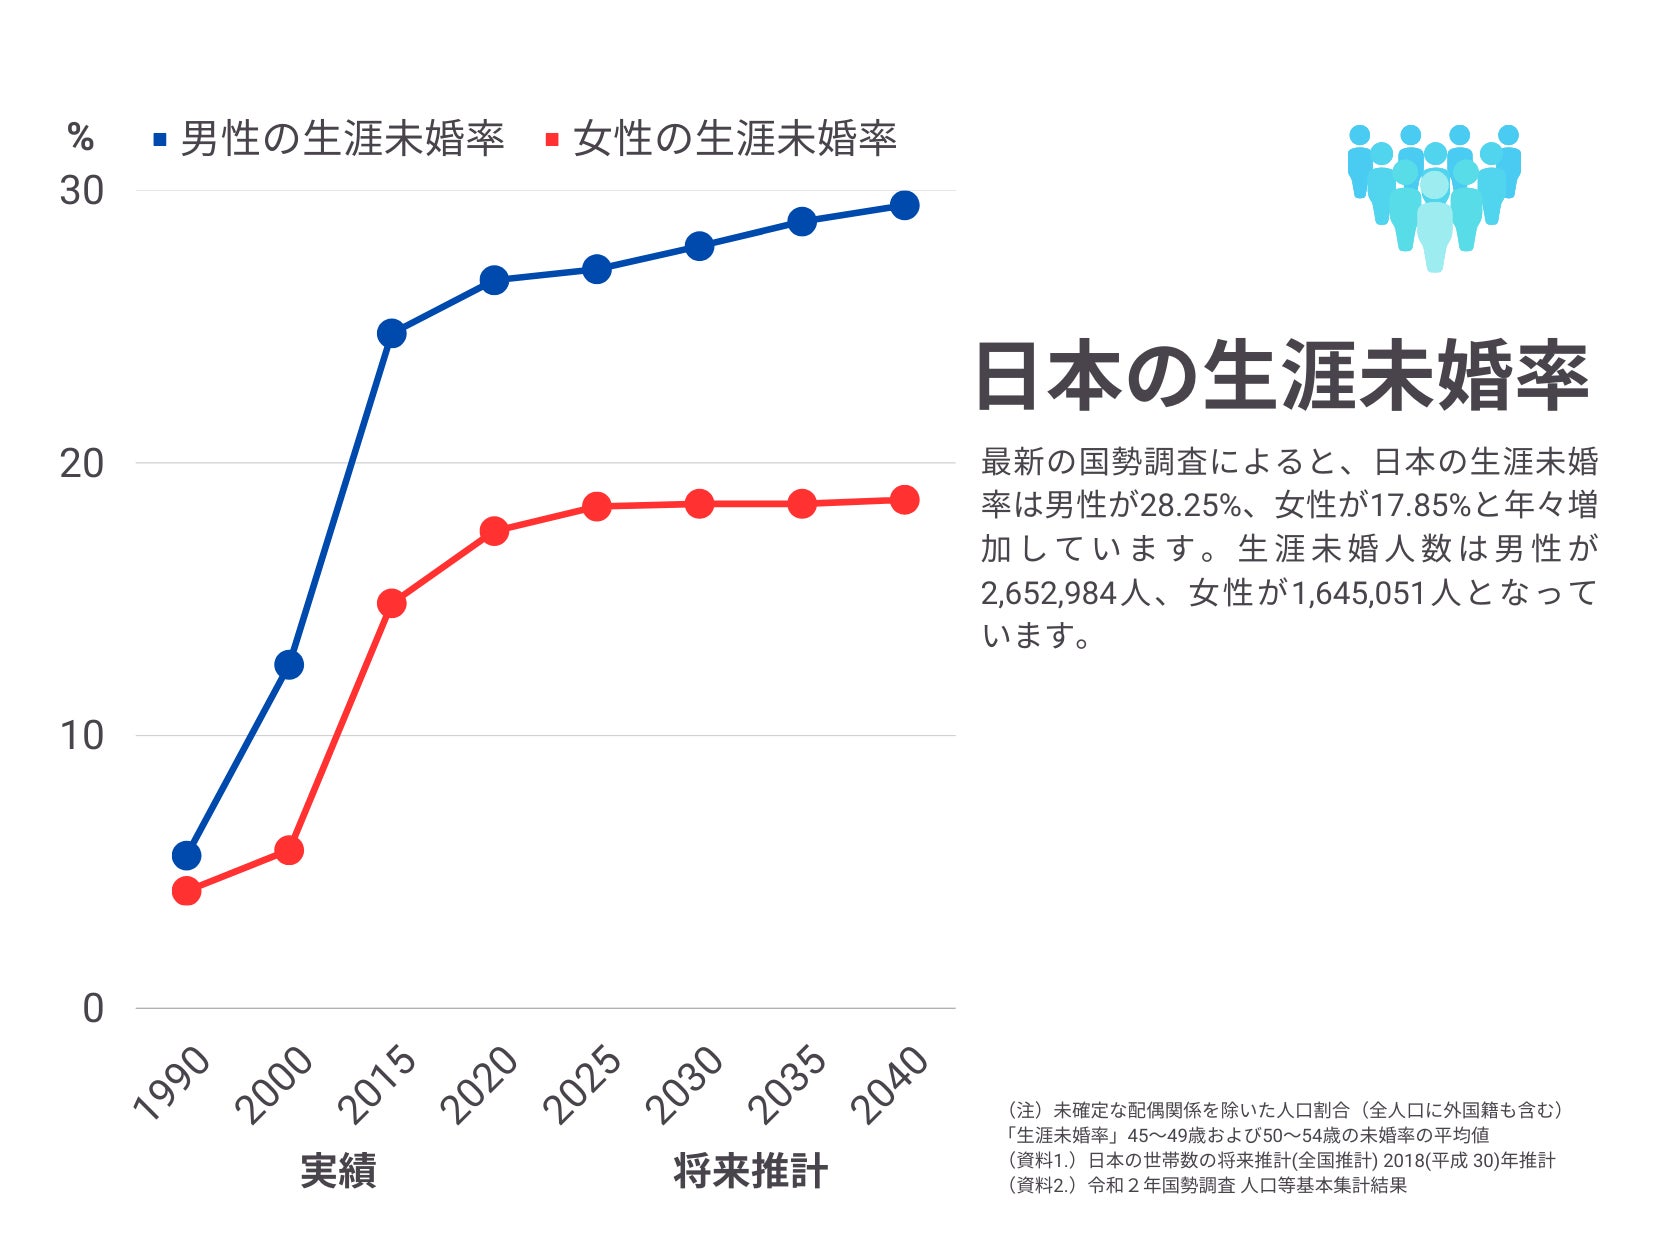
客観データで見る未婚化の実態|年収・地域・男女別の比較検証
未婚化の進行度合いは、一律ではありません。所得階層や居住地域によって極端なコントラストが生じています。以下の比較表は、各種公的データをもとに未婚化の現況を多角的に整理したものです。| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 50歳時未婚率(全国推計) | 男性:約29.5% 女性:約19.2% | 1985年:男性3.9% / 女性4.3% | もはや「少数派」ではなく、男性は3人に1人が生涯未婚となる新常態。 |
| 年収別未婚率(男性) | 年収300万円未満:約60%超 年収800万円以上:約10〜15% | 民間平均年収:約450万円前後 | 経済格差が婚姻率に直結。低所得層の男性ほど婚姻市場から排除される傾向が顕著。 |
| 年収別未婚率(女性) | 年収区分による変動幅は比較的なだらか(高年収層で未婚率微増) | 民間女性平均年収:約310万円前後 | 経済的に自立した女性ほど、妥協してまで結婚に踏み切らない傾向が強い。 |
| 都道府県別生涯独身率 | 東京都(女性未婚率トップ水準) 沖縄・高知(男性未婚率上位) 福井・滋賀(男女ともに低水準) | 大都市圏と地方部で乖離 | 三世代同居率や製造業雇用の安定した北陸・中部では未婚率が比較的抑制されている。 |
| 単身老後の最低必要資金 | 1,800万〜2,500万円(公的年金受給前提・持ち家有無で変動) | 金融庁報告書モデル:夫婦で2,000万円 | 単身者は固定費のスケールメリットが働かず、介護・住居確保の外部化コストが重い。 |
なぜここまで未婚化が加速したのか?生涯独身を選ぶ決定的な3大理由
生涯独身理由を探ると、単一の要因ではなく、経済・文化・心理の3つの構造的要因が複雑に絡み合っている実態が見えてきます。1. 「結婚の贅沢品化」と経済的格差の固定化
第一の要因は、未婚化の背景として最も根深い「経済的制約」です。30年近く続いた賃金低迷、非正規雇用比率の高止まり、社会保険料の継続的な引き上げにより、20〜30代の手取り収入(可処分所得)は過去世代に比べて目減りしています。 厚生労働省の各種意識調査でも、結婚に踏み切れない理由の筆頭には常に「結婚資金の不足」や「将来の生計への不安」が挙げられます。かつては「結婚して生活費を合理化する」側面がありましたが、現在では「十分な経済基盤がなければ結婚に踏み切れない」という認識が支配的になり、結婚が一種の「特権」や「贅沢品」と化しているのが実情です。2. タイパ・コスパ志向と心理的バウンダリーの変化
第二の要因は、デジタル社会が生み出した価値観の激変です。コンテンツ消費の多様化やSNSの普及により、一人で過ごす時間の充実度は劇的に向上しました。 家族社会学の知見では、現代人は他者と深く関わることによる「感情の摩擦」や「時間・金銭の制約」を極度に警戒する傾向が指摘されています。自己決定権を他者に譲り渡すことへの抵抗感、いわゆる「心理的バウンダリー(自他の境界線)」を厳格に保ちたい心理が、「あえて結婚しない」という積極的な選択へと結びついています。3. 女性の経済的自立と旧来型ジェンダー規範の不一致
第三に、女性の社会進出に対して、家庭内における性別役割分担意識の変革が追いついていない点です。 高いキャリアと安定した収入を得る女性が増加した一方で、家事・育児・介護の負担が女性側に偏る「ワンオペ構造」への懸念は根強く残っています。「経済的自立を果たしている以上、生活水準や自由を犠牲にしてまで旧態依然とした婚姻関係に入るメリットを見出せない」という合理的な判断が、高学歴・高年収層の女性を中心に広がっています。
【実態検証】ネットの反応と当事者が語る「独身生活のリアル」
ネットの反応やSNSのコミュニティを観察すると、生涯独身を巡る議論には激しい二極化が見られます。 X(旧Twitter)や大手掲示板の書き込みでは、以下のような本音が交錯しています。「休日に誰にも気を使わず、趣味や自己投資に全額を使える。独身生活の快適さを知ってしまうと、もう他人と暮らすのは無理」(30代後半・男性会社員)
「結婚した同僚が住宅ローンや教育費で疲弊している姿を見ると、独身で身軽に生きることが一番の自衛策に思える」(40代前半・女性専門職)このように、日々の生活における自由度の高さやストレスの少なさを肯定的に評価する声が圧倒的に目立ちます。しかし、ある境界線を越えるとトーンは急変します。5chや知恵袋の相談スレッド、体験手記で語られるのは、「年齢を重ねた後に訪れるリアリティ」です。
「40代までは『独身貴族』と笑っていられた。だが50代に入り、親の認知症と看取りを一人で背負った時、精神的な逃げ場が完全に消えた。自分が倒れたら誰が救急車を呼ぶのかという恐怖が突然リアルになる」(50代・男性自営業の手記より)自由の対価として支払うべき「不測の事態における脆弱性」が、50歳前後の節目で顕在化するケースが後を絶ちません。健康や気力に恵まれている間は見えにくいリスクが、親の老いや自身の衰えとともに急浮上する構造が、当事者の手記から克明に読み取れます。
一般に知られていない盲点|「独身=気楽で裕福」という幻想の罠
世間一般には「独身=使えるお金が多くて気楽」というイメージが定着していますが、これには大きな盲点が存在します。 最大のリスクは、「スケールメリットの不在」と「住宅確保の壁」です。夫婦2人世帯であれば、住居費や光熱費などの固定費は1人あたりに換算すると大幅に削減されます。しかし、単身世帯では生活維持に関係する固定費をすべて単独で負担しなければなりません。さらに深刻なのが、60代以降の賃貸住宅契約です。 保証人を立てられない単身高齢者に対して、民間の賃貸物件オーナーが孤独死リスクを懸念して契約を敬遠するケースが社会問題化しています。「お金さえあれば住む場所はどうにかなる」という楽観論は、高齢期においては通用しにくくなっているのが現場の厳格な現実です。【プロの結論】生涯独身に向いている人・慎重になるべき人の判断基準
社会構造と生活実態を精査すると、独身生活を幸福に全うできる人物像には明確な条件が存在します。 * 向いている人の条件: 1. 経済的自立に加え、計画的な資産運用スキルと徹底した健康管理意識がある。 2. 職場以外に利害関係のないコミュニティや友人関係を自ら構築・維持できる。 3. 孤独を「孤高の自由」として精神的に肯定でき、一人時間を建設的に楽しめる。 * 慎重になるべき人の条件: 1. 「親と同居しているから生活できている」実家依存・共依存の傾向が強い。 2. 貯蓄習慣がなく、入った収入をすべて目先の快楽・消費に使い切ってしまう。 3. 自発的な人間関係づくりが苦手で、退職後に社会から完全に孤立する恐れがある。 特に注意すべきは「消極的独身」の層です。積極的に生涯独身を選んだわけではなく、行動を起こさないまま漫然と年齢を重ね、家族との共依存関係に安住している場合、親の死とともに突如として社会的孤立と貧困に直面するリスクが極めて高くなります。
【老後資金の現実】単身者が直面する生活費の壁と必須の老後対策
単身で迎えるシニアライフにおいて、避けて通れないのがお金のリアルです。 総務省の家計調査によると、高齢単身無職世帯の月平均支出は約14万〜16万円程度と推計されています。これに対し、受給できる公的年金額は個人の就労履歴によって大きく異なります。厚生年金に長期間加入していた会社員であれば月14万〜17万円程度が見込めるケースもありますが、国民年金(基礎年金)のみの場合は月6万円台にとどまります。 つまり、年金だけで日々の生活費を賄うことは極めて難しく、住居の修繕費や病気・ケガの医療費、介護費用を考慮すると、生涯独身老後資金として最低でも1,800万〜2,500万円の自己資金準備が現実的な防衛ラインとなります。 将来に向けた独身の老後対策として、以下の3つの防衛策を早期に確立することが必須となります。 1. 私的年金と非課税投資枠のフル活用: 公的年金の上乗せとして、iDeCo(個人型確定拠出年金)や新NISAを活用し、長期・分散投資によって老後キャッシュフローを自前で構築する。 2. 任意後見制度および身元保証サービスの検討: 認知症発症時や入院・施設入所時に備え、血縁に頼らず意思決定や金銭管理を委託できる公的・民間の契約ルートを元気なうちに確認しておく。 3. 「血縁」に代わるサードプレイスの確保: 孤立死を防ぐため、地域のボランティア、趣味のサークル、シェアハウス的な居住スタイルなど、緩やかに他者とつながるセーフティネットを意識的に編み直す。【生涯 独身 率】に関するよくある質問(FAQ)
Q1:公的統計で使われる「50歳時未婚率」と「生涯未婚率」は同じものですか?
A1:同じ概念です。かつては厚生労働省などの公的資料で「生涯未婚率」と表記されていましたが、「50歳以降に結婚する可能性を排除しているような誤解を与える」「生涯独身を決定づけるような表現が不適切」といった指摘を受け、現在は「50歳時未婚率」という中立的な統計用語に統一されています。50歳時点で一度も婚姻経験がない人の比率を指します。
Q2:男性と女性で未婚率の格差が大きいのはなぜですか?
A2:主な要因として「再婚市場の動向」と「所得要件の非対称性」があります。離婚歴のある男性が初婚の若い女性と再婚するケースが一定数存在するため、初婚男性の未婚率が高く出やすい傾向があります。また、男性は低年収層ほど婚姻率が極端に低くなる一方、女性は幅広い所得層で婚姻と非婚が分布していることも男女差を生む大きな要因です。
Q3:単身者が老後に最も困るトラブルは何ですか?
A3:金銭不足以上に深刻なのが「病気や認知症になった際の身元保証」と「住まい」の問題です。病院への入院や介護施設の入居、賃貸契約更新時に身元保証人を求められる場面が多く、頼れる親族がいない単身者は手続きが滞るリスクに直面します。そのため、民間の保証会社や成年後見制度の事前手配が不可欠です。
Q4:40代から婚活を始めて結婚できる確率はどのくらいありますか?
A4:国勢調査のデータを分析すると、40歳時点で未婚の人が5年後(45歳時点)までに結婚している割合は男女ともに10%未満にとどまります。極めて狭き門であることは否定できませんが、相手に対する年収や年齢などの希望条件を現実的に見直すことで成婚に至る実例も存在します。 (出典: 生涯 独身 率(Yahoo!ニュース))
まとめ:今後の動向と失敗しないための判断基準
生涯独身率の上昇は、日本社会の構造的疲弊と個人の自由志向が交差する地点で起きた必然的な現象です。もはや「独身であること」を特別視する時代は完全に終わりを告げました。 重要なのは、周囲の同調圧力に流されて無理に結婚することでも、根拠のない楽観主義で独身貴族を気取ることでもありません。自らの人生観とリスク許容度を冷静に分析し、「一人で生き抜くための経済力・健康力・つながり力」を戦略的に準備できるかどうかです。多様な生き方が認められる時代だからこそ、自らの将来に主体的な責任を持つ姿勢が問われています。
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。
