実家暮らしで貯金ゼロの罠!20・30代平均額と年100万貯める術
「家賃も光熱費もかからないはずなのに、通帳を見てもなぜかお金が残っていない」――実家暮らしを続ける20代・30代のビジネスパーソンから、こうした切実な相談が後を絶ちません。物価高が家計を直撃する現在、実家暮らしは家計防衛における最大の防波堤と見なされがちですが、現場の実態を取材すると、その経済的アドバンテージを全く活かせないまま浪費のループに陥っている層が確実に存在します。
固定費が浮いているはずの実家暮らしで、なぜ資産形成の格差が広がってしまうのか。公的データや当事者へのヒアリングをもとに、実家暮らし世代のリアルな貯蓄額と生活費の内訳、そして無意識の浪費を断ち切って着実に資産を築く実践的なアプローチを解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:20代・30代の実家暮らしでは平均貯蓄額と中央値に大きな乖離があり、約2割強が「貯蓄ゼロ」という極端な二極化に直面している。
- 要点2:貯金できない根本原因は、住居費の浮き分が使途不明金へと消える「パーキンソンの法則」と心理的甘えによる生活費のブラックボックス化にある。
- 要点3:親へ適正な生活費(相場3万〜5万円)を納めつつ、給与天引きの「先取り貯金」と新NISAを組み合わせれば、年間100万円以上の貯蓄は十分に達成できる。
【2026年最新データ】実家暮らしの貯金平均額と中央値の実態
金融広報中央委員会が公表している「家計の金融行動に関する世論調査」などの最新データをもとに、単身世帯および実家暮らし層の資産実態を分析すると、極めて残酷な格差が浮き彫りになります。いわゆる「平均値」は一部の超富裕層や極端な倹約家によって引き上げられるため、生活実感に近い「中央値」を見ることが欠かせません。
まず20代実家暮らしの貯金額に目を向けると、平均額は約200万〜250万円前後に達するものの、中央値は約80万〜120万円にとどまります。社会人歴が浅く、初任給の引き上げ傾向があるとはいえ、手取り収入の大半を趣味や交際費に充ててしまう層と、新入社員時から計画的に積立を行っている層との間で明確な分断が起きています。
さらに深刻なのが30代です。30代実家暮らしの貯金中央値は約350万〜400万円程度(平均値は600万円超)と推計されますが、警戒すべきは実家暮らしで貯金ゼロの割合が20代・30代ともに約20%〜25%存在しているという事実です。「実家にいれば自然とお金が貯まる」という言説は統計上完全に崩壊しており、実家というシェルターにいながら資産が底をついている層が4人に1人の割合で潜んでいます。
一人暮らしと実家暮らしの貯蓄比較|家計構造の決定的差異
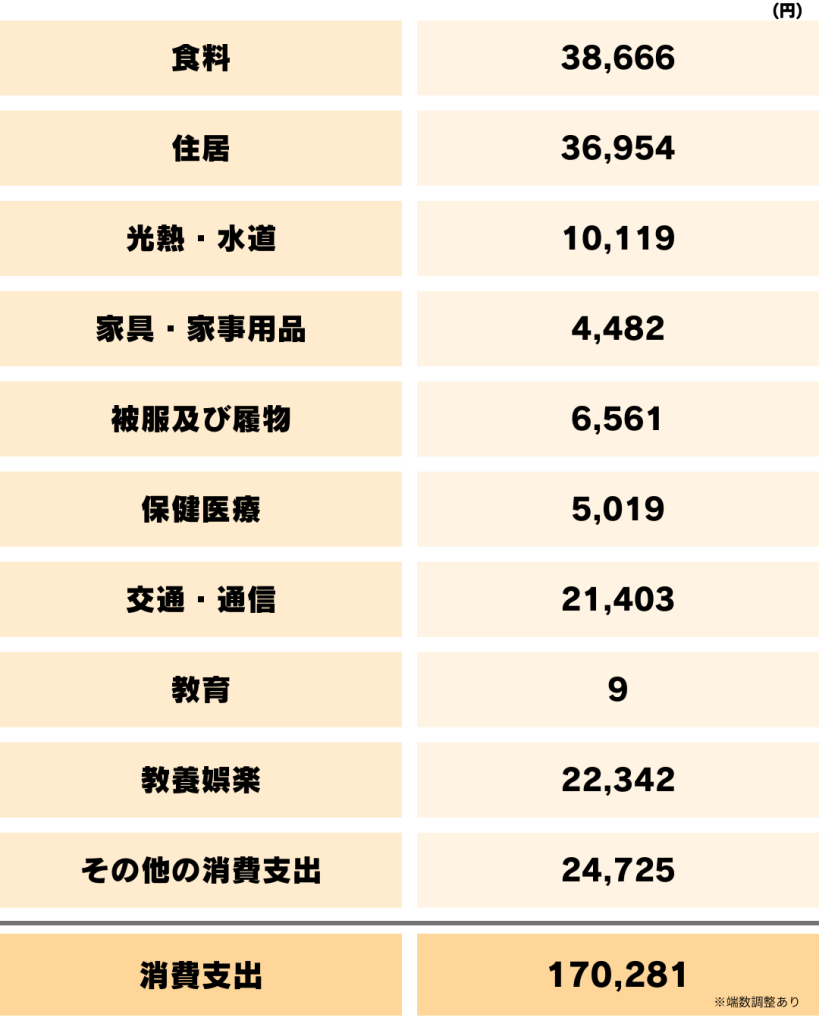
実家暮らしの金銭的ポテンシャルを可視化するために、同世代の一人暮らし世帯との家計収支モデルを比較検証してみましょう。手取り月収23万円(20代後半〜30代前半の標準モデル)を想定した比較表は以下の通りです。
| 項目 | 一人暮らし(賃貸) | 実家暮らし(家計管理良好) | 編集部の見解・分析 |
|---|---|---|---|
| 住居費・固定インフラ | 約75,000円(家賃・共益費) | 0円 | 実家暮らし最大の強み。年90万円相当の余力。 |
| 食費・水道光熱費 | 約55,000円 | 約15,000円(外食のみ) | 自炊・光熱費を親に依存できるため大幅に圧縮。 |
| 親への生活費(家賃補助) | 0円 | 40,000円 | 家族のルールとして固定拠出することが鉄則。 |
| 自由裁量費(服飾・趣味) | 約40,000円 | 約55,000円 | 適度なゆとりを確保しつつ過剰浪費を抑える。 |
| 月々の貯金・投資額 | 約25,000円〜35,000円 | 約80,000円〜90,000円 | ボーナスを含めれば年間120万〜150万円の蓄財が可能。 |
このように、実家暮らしと一人暮らしの貯蓄比較を行えば、構造的には実家暮らし側が月間あたり最低でも5万〜6万円以上の追加貯蓄を捻出できる計算になります。しかし現実は、この理論上の余剰資金が「どこか」へ消え去っているのです。
なぜ貯まらない?実家暮らしで貯金できない理由と浪費の罠
取材現場で見えてきた実家暮らしで貯金できない理由は、収入の低さではなく「支出管理の麻痺」にあります。実家という守られた空間が、無自覚な消費行動を誘発する構造的トリガーとなっているのです。
1. 「パーキンソンの法則」による生活費のブラックボックス化
英国の歴史学者パーキンソンが提唱した「支出の額は、収入の額に達するまで膨張する」という法則は、実家暮らしの財布事情にそのまま当てはまります。住居費や食費の支払期日に追われないため、「今月使えるお金」の基準が手取り全額になってしまいます。その結果、日常の細かなコンビニ利用、週末の無計画な外食、頻繁なタクシー利用といった微小な出費が積み重なり、月間数万円単位の使途不明金となって消えていきます。
2. 心理的財布(メンタル・アカウンティング)の歪み
家賃の支払いや自炊の手間を免除されている安心感から、「これくらい買っても実家暮らしだから大丈夫だろう」という免罪符が常に脳内で発行されます。限定モノの推し活グッズ、高級コスメ、課金ゲーム、衝動的なブランド品の購入など、一人暮らしであれば家賃滞納のリスクを考慮してブレーキがかかる場面でも、ストッパーが作動しません。
3. 「いつか一人暮らしをする時」への先送り思考
「結婚が決まったら本気で貯金する」「実家を出る直前に半年集中して貯めればいい」という根拠のない先送り心理も貯蓄を阻害します。しかし、生活水準を一度引き上げてしまうと、それを下げることは心理学的に極めて困難です。準備運動をしないまま実家を出ても、家賃負担に耐え切れず家計破綻を招くリスクすら生じます。
親に入れる生活費の相場と家族関係を健全に保つ適正ルール
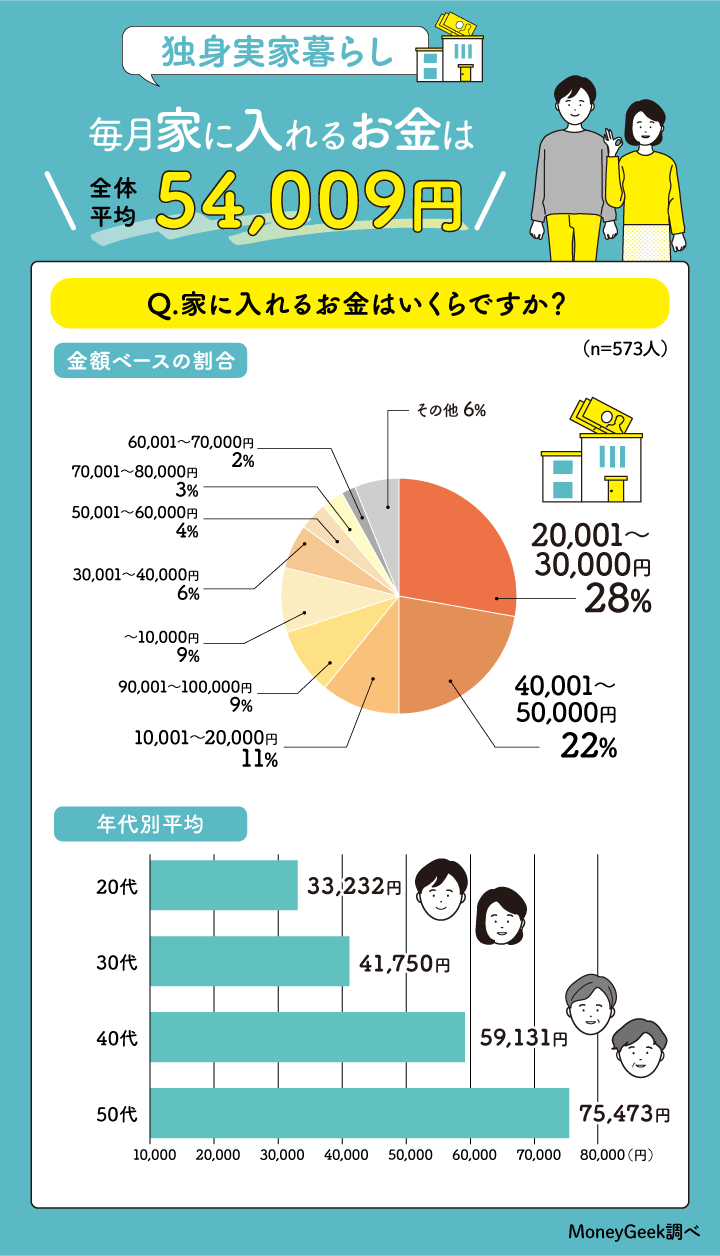
実家暮らしにおける最大の論点の一つが、親に入れる生活費の相場です。編集部が各種家計意識調査やFP(ファイナンシャルプランナー)への取材を総合した結果、年代別の平均的な目安は以下のゾーンに収束します。
- 20代前半(新社会人など):月額20,000円〜30,000円
- 20代後半(中堅社員):月額30,000円〜40,000円
- 30代以上:月額40,000円〜50,000円
全体の相場としては月3万〜5万円が最も一般的な適正水準です。「親から『お金はいらないから自分のために貯めなさい』と言われている」と主張する人も少なくありませんが、これには大きな落とし穴があります。住居費や食費の痛みを一切経験しない生活は、経済的自立の感覚を鈍らせる最大の要因になります。
家族社会学の観点からも、生活費を家庭に入れる行為は単なる金銭の授受にとどまりません。親子の間に健全な「心理的バウンダリー(境界線)」を引き、成人した同居人としての対等な関係を構築するための重要な通過儀礼です。親が受け取りを拒否する場合は、「親名義の口座に振り込む」「家族共用の消耗品や家電の買い替え費用を定期的に負担する」といった形で、自らの生活コストを負担する規律を課す必要があります。
年間100万円以上を着実に貯める!実家暮らしの資産形成最短ルート
自由になるお金が多い実家暮らしだからこそ、仕組みさえ作れば爆発的なスピードで資産を拡大できます。意志の力に頼らずに資産を積み上げる実家暮らし年間100万円貯金術のロードマップを解説します。
ステップ1:実家暮らしの生活費内訳を可視化し「先取り貯金」を固定化する
手取りが入った後に「余ったら貯金する」という手法で成功した事例は皆無に等しいと言えます。実践すべきは給与受取口座から貯蓄用口座への自動振替を行う先取り貯金のやり方の徹底です。
手取り月収が20万円の場合、実家暮らしの月々の貯金目安は手取りの35%〜45%(7万〜9万円)が推奨ラインとなります。給与振込日の翌日に7万円を自動先取り設定すれば、それだけで年間84万円が確定します。これに夏冬のボーナスからそれぞれ10万〜15万円をプールすれば、無理なく年間100万〜110万円の貯蓄枠が完成します。
ステップ2:新NISAを活用したつみたて投資の自動化
銀行預金の金利環境が変化してきたとはいえ、インフレ下において現金のまま放置することは実質的な資産の目減りを意味します。実家暮らしの強力なキャッシュフローを活かし、生活防衛資金(生活費の半年分程度、実家暮らしなら50万〜80万円程度で十分)を確保した後は、つみたてNISA資産運用(新NISAつみたて投資枠)をフル活用すべきです。
全世界株式(オルカン)や全米株式(S&P500)などの低コストインデックスファンドに対し、月々3万〜5万円を毎月機械的に積み立てる設定を行うことで、日々の市場の値動きに一喜一憂することなく、複利の恩恵を最大化できます。
【プロの結論】実家暮らしを継続すべき人・今すぐ一人暮らしをすべき人の判断基準
実家暮らしという環境は、使い方次第で「資産形成の強力なブースター」にもなれば、「精神的・経済的自立を蝕む毒」にもなります。自身がどちらの属性に当てはまるか、冷静に診断してください。
▼実家暮らしを最大限に活かせる人の条件
- 結婚資金、住宅購入、留学、起業など、明確な期限と目標金額が定まっている。
- 毎月決められた生活費(3万円以上)を親に納め、家事の一部(料理、洗濯、掃除等)を日常的に分担している。
- 先取り貯金と投資の自動化が完了しており、手元に残った予算内だけで生活する習慣が身についている。
▼今すぐ一人暮らしを検討すべき人の条件
- 社会人になって数年経過しても貯蓄残高が100万円未満で、何にお金を使ったか把握できていない。
- 親に生活費を1円も入れておらず、身の回りの世話(食事作りや洗濯)をすべて親に依存している。
- 家庭内で親の干渉が激しく、自分の人生の決定権を握れていない「共依存状態」に陥っている。
【実家 暮らし 貯金】に関するよくある質問(FAQ)
Q1:手取り20万円の実家暮らしの場合、毎月いくら貯金するのが理想ですか?
A1:実家暮らしの理想的な貯金比率は手取りの40%前後です。手取り20万円であれば毎月7万〜8万円を先取り貯金に回すのがベストプラクティスです。親へ4万円を入れ、残りの8万〜9万円を通信費、趣味、交際費に充てることで、生活水準を適正に保ちながら年間約100万円のペースで資産を増やせます。
Q2:親から「お金はいらないから貯金しなさい」と言われます。本当に全額貯金して良いのでしょうか?
A2:親の好意であっても、額面通りに受け取って家計費を一切負担しない状態は避けるべきです。生活感覚が狂い、将来一人暮らしを始めた際に破綻する要因になります。現金を受け取らない親であれば、「実家の固定資産税や火災保険料を代わりに支払う」「毎月の食材・日用品を自費で購入する」「将来の親の修繕費として別口座に積み立てておく」などの代替措置を取りましょう。
Q3:30代で実家暮らしを続けていると、資産形成や将来の結婚で不利になりますか?
A3:実家に住んでいること自体が直ちにマイナスになるわけではありませんが、「家事能力の欠如」と「金銭感覚の幼さ」は婚活やパートナーシップにおいて致命的な悪印象を与えます。30代実家暮らしでも高く評価される人は、「実家に月5万円を入れ、自炊や家事をこなし、1000万円以上の純資産を形成している」といった自立した規律を持つ人です。住居の形態ではなく、自立の度合いが問われます。
まとめ:環境の甘えを捨てて「資産形成のボーナスタイム」を最大化しよう
実家暮らしという生活形態は、現代の経済社会において極めて強力な「経済的レバレッジ」です。家賃や高額なインフラ維持費を圧縮できる期間は、生涯の中でも限られた貴重なボーナスタイムに他なりません。
しかし、そのアドバンテージは「自律的な支出管理」と「明確な仕組み化」があって初めて機能します。親への適正な生活費の拠出をスタートラインとし、給与日の先取り貯金と新NISAによる自動積立を今すぐセットしてください。実家のシェルターに守られている今この瞬間こそが、将来の経済的自由を勝ち取るための最大の勝負どころです。 (出典: 実家 暮らし 貯金(Yahoo!ニュース))
SEOライティングとマーケティング戦略の専門家。分かりやすい解説記事で定評があります。
