資産4億円で人生はどう変わる?利息生活と税金やFIREの現実
生涯賃金の平均が2億円台前半にとどまる日本において、「4億円」という金額は、大半の給与所得者が一生をかけても到達し得ない圧倒的な資産規模です。事業売却、暗号資産や株式投資の成功、あるいは宝くじの高額当選によって4億円を手にした瞬間、日常の制約から完全に解放されるのか、それとも想像もしなかった新たな葛藤やリスクに直面するのか、多くの関心を集めています。
一方で、東京都台東区で現金4億2,300万円が入ったスーツケースが強奪された「上野4億円強盗事件」や、上場企業子会社の元常務による4億円規模の横領事件など、この巨額の金銭は人間の心理を狂わせ、重大な事件を引き寄せる負の側面も併せ持っています。2026年現在の経済情勢を踏まえ、資産4億円がもたらす生活の激変、税金や運用の現実、そして超富裕層の知られざる内情を検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:純金融資産4億円は国内世帯の上位0.2%未満に位置し、年利3〜4%の運用で手取り年900万〜1,200万円超の不労所得を得られるため、完全なFIRE達成が可能。
- 要点2:入手ルートにより手取り額は劇的に異なり、宝くじなら4億円全額が非課税となる一方、事業売却は約20%、給与・暗号資産では最高税率約55%が課され、相続税も高額となる。
- 要点3:物理的な現金4億円は約40kgの重量があり管理リスクが極めて高く、人間関係の軋轢やインフレによる実質的目減りを防ぐための資産防衛策が不可欠となる。
【実態検証】資産4億円で人生はどう激変するのか?生活レベルとFIRE達成の現実
「資産4億円を手に入れたら、仕事をやめて一生贅沢に暮らせるのか」という疑問に対し、結論から言えば、4億円でFIRE達成の現実は極めて強固な基盤の上に成り立ちます。一般的な生活水準を維持する限り、元本を取り崩すことなく一生涯を終えることが十分に可能です。
年間支出が600万円の家庭であれば、運用利回りゼロの完全無利息で現金を切り崩したとしても約66年間生活できます。30歳で手にしたとしても96歳まで持続する計算です。さらに堅実な運用を組み合わせれば、生活費をすべて不労所得で賄いながら資産本体を次世代に残すことすら難しくありません。
しかし、実際の資産4億円の生活レベルを観察すると、世間が抱くイメージと実態の間には顕著な乖離が存在します。テレビやSNSで見かけるような、毎晩シャンパンを開け、高級スーパーカーを何台も乗り換えるような生活を続ければ、4億円といえども5〜10年程度で底をつきます。実際にFIREを果たした元経営者や投資家の手記やインタビューを精査すると、彼らの日常は意外なほど平穏で規律的です。
日々の食費や消耗品の価格を気にするストレスからは完全に解放され、平日の昼間に趣味や旅行を楽しむ自由を享受する一方で、都心一等地における4億円の豪邸タワーマンションをフルキャッシュで購入してしまうと、固定資産税や管理費・修繕積立金だけで年間150万〜200万円以上の固定支出が発生します。住居費や交際費のインフレをコントロールできるかどうかが、真の自由を長く維持できるかどうかの分水嶺となります。

【税金と手取り額】宝くじ当選・株式売却・相続で残る金額をシミュレーション
額面上の「4億円」という数字を論じる上で、決して避けて通れないのが4億円の手取り額と税金の問題です。手元に残る現金は、どのような手段でその金額を形成したかによって天と地ほどの差が生じます。
まず、もっとも手取り率が高いのが宝くじ4億円当選の使い道を検討するケースです。当せん金付証票法第12条に基づき、宝くじの当選金には所得税・住民税が一切課されません。銀行口座には4億円がそのまま振り込まれるため、手取り率は100%となります。
これに対し、創業した自社株式の売却(M&A)や上場株式の譲渡益で4億円を得た場合は、申告分離課税が適用されます。所得税15%、住民税5%、復興特別所得税0.315%を合わせた20.315%が差し引かれるため、税額は約8,126万円、手取り額は約3億1,874万円です。
最も税負担が重いのが、給与所得、役員報酬、あるいは暗号資産(仮想通貨)の売却益として4億円を得たケースです。これらは総合課税の対象となり、最高税率である所得税45%+住民税10%が適用され、控除を考慮しても約2億1,000万円以上が税金として徴収されます。手取り額は1億8,000万〜1億9,000万円程度にまで縮小し、額面の半分以上が消滅します。
さらに将来的な課題となるのが4億円の相続税シミュレーションです。配偶者と子ども2人が法定相続人となる場合、配偶者控除を最大限活用したとしても、子どもたちが納付すべき相続税額は数千万円から1億円前後に達する可能性があります。現金資産のまま放置しておくと、世代交代のタイミングで資産が大きく目減りするため、生前贈与や不動産小口化商品などを活用した事前の承継設計が求められます。
【データ比較】資産4億円の利息生活・年間配当金と運用ポートフォリオ
資産4億円を保有している場合、金利環境の変化は運用戦略に決定的な影響を与えます。マイナス金利政策が過去のものとなり、金利のある世界へと移行した現在、4億円の預金利息計算だけでも無視できない金額が算出されます。かつての超低金利時代(年利0.001%)では4億円を預けても年間利息は税引き前わずか4,000円でしたが、メガバンクの普通預金金利が0.1〜0.2%水準まで上昇した環境下では、年間で税引き前40万〜80万円(手取り約32万〜64万円)の利息が発生します。
しかし、本格的な資産4億円の利息生活を確立し、物価上昇に対抗するためには、預金だけでなく複数のアセットに分散する4億円の資産運用方法の構築が不可欠です。代表的な選択肢の比較は以下の通りです。
| 運用アセット | 想定表面利回り | 年間手取り収入(税引き後概算) | リスク・特徴と編集部の評価 |
|---|---|---|---|
| メガバンク普通・定期預金 | 0.2% 〜 0.5% | 約64万 〜 160万円 | 元本保証(ペイオフ1行1000万まで)。インフレ局面では実質的な資産価値が急速に目減りするリスク大。 |
| 日米先進国債券 | 1.5% 〜 4.0% | 約478万 〜 1,275万円 | 極めて高い安定性。外債の場合は為替ヘッジコストや為替変動リスクが存在するが、キャッシュフロー予測が容易。 |
| グローバル高配当株・ETF | 3.5% 〜 4.5% | 約1,115万 〜 1,434万円 | FIRE民に最も人気。株価変動リスクはあるものの、4億円の年間配当金だけで何不自由ない生活水準を維持可能。 |
| 都心一棟・区分収益不動産 | 4.0% 〜 5.5%(実質2.5〜3.5%) | 約800万 〜 1,120万円 | 空室・修繕リスクや流動性の低さはあるが、インフレ耐性が強く、将来的な相続税評価額の圧縮効果が極めて高い。 |
| プライベートバンク推奨分散型 | 3.0% 〜 4.0%(実質総合リターン) | 約956万 〜 1,275万円 | 債券・株式・オルタナティブ・金を組み合わせた王道の「守りながら増やす」ポートフォリオ。資産保全に最適。 |
株式の配当金利回りを年3.5%と仮定した場合、4億円全額を投じれば税引き前の年間配当金は1,400万円に達し、所得税・住民税(20.315%)を差し引いた手取り額でも約1,115万円が口座に入金されます。月額換算で約92万円の純キャッシュフローが得られる計算となり、極端な浪費をしなければ労働収入を完全に代替できます。
【富裕層の基準と位置付け】野村総研データから見る純金融資産保有額のピラミッド
保有資産の客観的な立ち位置を把握する上で、野村総合研究所(NRI)が定期的に集計・発表している純金融資産保有額まとめのデータは最も権威ある指標として参照されています。預貯金、株式、債券、投資信託、一時払い生命保険などから負債を差し引いた純金融資産に基づき、日本国内の世帯は5つの階層に分類されています。
この階層構造において、資産1億円以上5億円未満の世帯は「富裕層」、5億円以上の世帯は「超富裕層」と定義されています。つまり、資産4億円を保有する世帯は富裕層の最上位グループに属し、超富裕層の門前に位置する極めて稀有な存在です。
日本国内の総世帯数(約5,400万世帯)の中で、純金融資産が1億円以上の世帯割合は全体の約2.8%程度に過ぎず、その大半は1億〜2億円未満の準富裕層に近い層です。4億円以上を保有する世帯に絞り込むと、その比率は全体の約0.2%未満、推計で数万〜10万世帯程度しか存在しないと見られています。
この階層に到達すると、メガバンクや大手証券会社のウェルスマネジメント部門、さらにはスイス系などの外資系プライベートバンクから専属のバンカーが付き、一般市場には流通しない未公開株の仕受けや、富裕層限定のプライベートデット、優遇金利での資産担保ローン(ロンバート・ローン)などの特別提案が日常化します。
一般に知られていない盲点とネットの誤解|「上野4億円事件」が暴いた現金の魔力とリスク
ネット上の言説では「4億円あれば人生の悩みはすべて解決する」という楽観論が散見されますが、実際の現場取材や事件報道からは、巨額の富が引き起こす過酷な現実が浮き彫りになっています。
現金4億円の重みと「上野4億円強盗事件」の衝撃
報道各社の取材や公判記録によると、2020年代に東京都台東区東上野の雑居ビル街で発生した「上野4億円強盗事件」では、金(ゴールド)売買や両替ビジネスに関わる男性グループが催涙スプレーで襲撃され、スーツケース3つに詰められた現金計4億2,300万円が強奪されました。そのわずか数時間後には羽田空港でも現金1億9,000万円が狙われるなど、大金を巡る凶悪事件が相次ぎました。
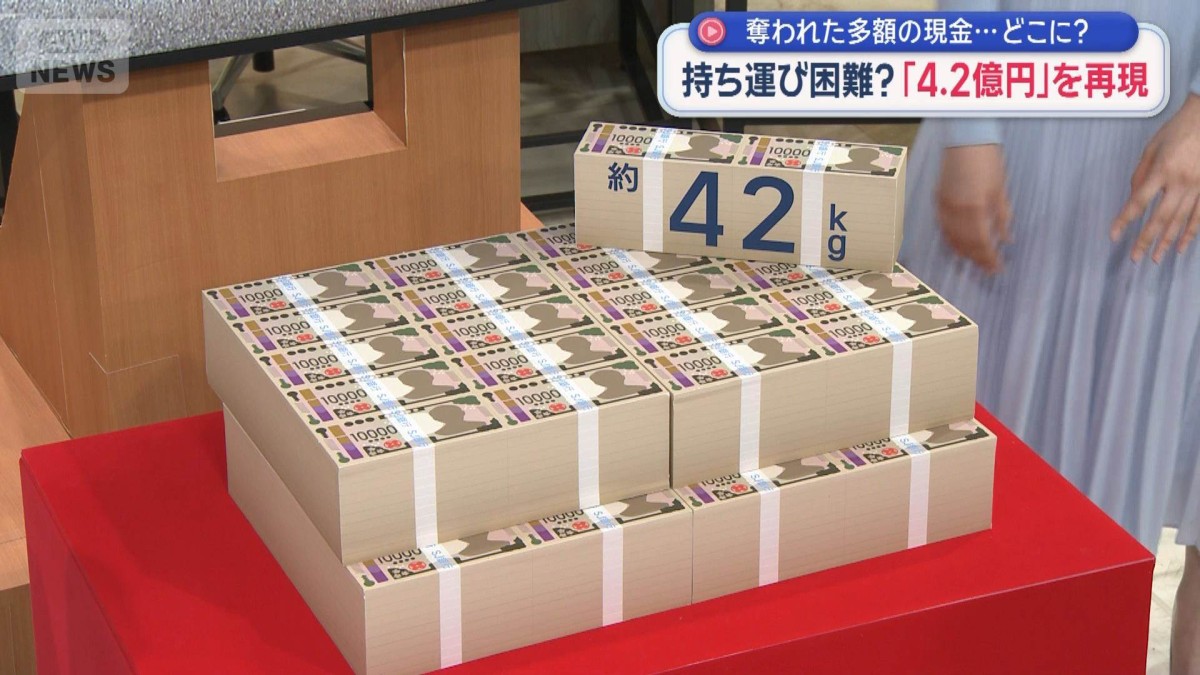
物理的な側面として、1万円札で1億円を積み上げると重さは約10kg、厚みは約1メートルに達します。すなわち、4億円の現金は約40kgもの重量があり、スーツケース複数個に分散しなければ1人では持ち運ぶことすら困難です。公判中の被告人らによる供述や被害者側の証言では、アンダーグラウンドに近い現金の移動や保管は常に命の危険と隣り合わせであることが生々しく示されています。
また、ソフトバンク系子会社の元常務が業務上横領容疑で警視庁に逮捕された事件のように、4億円を超える巨額資金の不正着服事案でも、最終的には私的流用や遊興費、無謀な投資への補填によって資金が散逸し、破滅的な結末を迎えています。金銭そのものが持つ強烈な誘惑は、時に個人のモラルやキャリアを根底から破壊します。
「周囲への告白」が招く人間関係の崩壊と孤立
宝くじ当選者や資産売却者の手記において一様に警告されているのが、家族や親族、友人関係の変容です。4億円を手に入れた事実を周囲に漏らした瞬間、借金の申し入れや出資話、怪しげな宗教や投資勧誘が殺到します。
断れば「あんなに金を持っているのに冷たい」「人が変わってしまった」と非難され、金銭を渡せば更なる要求がエスカレートするという、深刻な人間関係の共依存と破綻に陥ります。結果として、古くからの人間関係をすべて断ち切り、見知らぬ土地へ転居を余儀なくされるケースは決して珍しくありません。
【プロの結論】資産4億円を守り抜く心理的バウンダリーと向いている人の条件
資産4億円という強大なパワーを人生の幸福に結びつけるためには、高度な金融知識以上に、人間関係における「心理的バウンダリー(境界線)」を厳格に確立する精神的な強度が求められます。
家族社会学・共依存の視点から見出すべき教訓
日本の家族社会学で長年議論される「親子間の共依存関係」や、親族間での甘えの構造は、巨額の金銭を前にしたとき最も危険な形で発露します。親族だからこそ「分けてもらうのが当然」という心理的侵食が発生しやすいため、以下の原則を徹底することが自衛の鉄則となります。
- 資産額の完全な秘匿:配偶者以外の親族、子ども、友人には正確な資産規模を絶対に明かさない。
- 金銭支援の明確なルール化:援助を行う場合は口頭でのやり取りを廃止し、贈与契約書の締結や税理士を通じた法的手続きを挟むことで、感情的な共依存を遮断する。
- 自己有用感の再定義:労働から解放された後に陥りやすい「社会からの隔絶感・無力感」を防ぐため、金銭目的ではない社会的役割や知的好奇心を維持する。
資産4億円を活かせる人・身を滅ぼしやすい人の判断基準
4億円という富を手にして真の安寧を得られる人には、明確な行動特性が存在します。
【資産4億円の保持に向いている人の条件】
- 生活水準を急激に上げず、これまでの価値観や質素な生活習慣を楽しめる人
- 年間利回り3%前後のインカムゲインで満足し、過度なレバレッジや一攫千金を追わない人
- 孤独に耐性があり、他者からの承認欲求を高級品の誇示によって満たす必要がない人
- 信頼できる税理士や独立系ファイナンシャルアドバイザー(IFA)を客観的に選別できる人
【慎重になるべき・身を滅ぼしやすい人の条件】
- 「自分は特別な人間になった」と錯覚し、高級タワーマンションや外車などを衝動買いしてしまう人
- 未公開株や暗号資産の仕手戦など、高リスクな「倍々ゲーム」に刺激を求め続けてしまう人
- 周囲からのおだてに弱く、友人や知人への気前の良さで自分の存在価値を証明しようとする人
【4億円】に関するよくある質問(FAQ)
Q1:4億円をメガバンクの普通預金に預けた場合、税引き後の年間利息はいくらになりますか?
A1:メガバンクの普通預金金利が年0.1%の場合、4億円に対する年間利息は税引き前で40万円です。ここから所得税・復興特別所得税15.315%と住民税5%の計20.315%が源泉徴収されるため、手取り利息は約31万8,740円(月額約2万6,500円)となります。預金金利が年0.2%まで上昇した場合は、手取りで約63万7,480円となります。
Q2:宝くじで4億円当たった場合、会社を辞めても一生安タイですか?
A2:年間支出を600万〜800万円程度に抑え、適切な資産運用を組み合わせる限り、経済的には生涯安泰と言えます。ただし、全額を無利息の普通預金に放置した場合は年2〜3%のインフレによって実質的な購買力が30年後に半減するリスクがあるほか、社会的孤立による精神的な消耗や浪費癖による破綻事例も多いため、規律ある資金管理が前提となります。
Q3:資産4億円で都心の超高級タワーマンションを一括購入するのは賢い選択ですか?
A3:資産防衛の観点からは慎重な判断が推奨されます。4億円のタワーマンションを購入すると手元流動性が枯渇する上、毎年の固定資産税、高額な管理費や修繕積立金などで年間数百万円のキャッシュアウトが発生します。住宅は総資産の一部(例えば1億〜1.5億円程度)に抑え、残りの大半を有価証券や国債などの流動資産で運用してキャッシュフローを確保するのが富裕層の定石です。
まとめ:今後の動向と失敗しないための判断基準
資産4億円という規模は、日本の経済社会において労働の義務から完全に脱却し、個人の理想とする生き方を実現できる極めて強力なパスポートです。配当金や債券利息を活用したポートフォリオを構築すれば、元本を保全したまま年収1,000万円前後の自由な生活を送ることが理論上は約束されています。
しかし、その圧倒的な富は、油断すればインフレによる価値毀損、税務上の落とし穴、さらには強盗や詐欺、人間関係の崩壊といった深刻なリスクを引き寄せる諸刃の剣でもあります。4億円という数字に支配されるのではなく、冷静なリスク管理と心理的バウンダリーを保ち、自らの人生を豊かにするための「手段」として冷静にコントロールし続けることこそが、長期的な幸福を勝ち取るための絶対的な条件です。 (出典: 4 億 円(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。
