癌治療費は実際いくらかかる?高額療養費の落とし穴とステージ別の実態
日本人の2人に1人が生涯で経験するとされる「がん」。いざ診断を告げられた際、病状への不安と同時に重くのしかかるのが癌の治療費をめぐる現実です。「日本には手厚い健康保険や高額療養費制度があるため、過度な心配は不要」と語られる一方で、ネット上や患者の手記には「想像以上に出費がかさみ、貯金が底をつきかけた」「保険適用外の費用が重すぎる」といった切実な声が溢れています。
治療の主軸が入院から通院へとシフトし、画期的な新薬が次々と登場する2026年現在、患者が直面する金銭的負担の構造は劇的な変化を遂げています。公的保障でどこまでカバーされ、何が家計を圧迫するのか。ステージ別のリアルな自己負担額や見落とされがちな隠れコスト、そして治療費が払えない危機を回避する実践的な制度活用術まで、現場の取材データをもとに徹底解剖します。
📌 【この記事の重要ポイントまとめ】
- 要点1:がん治療費平均の自己負担額は約50万〜100万円超だが、ステージ進行や治療の長期化によって総額は大きく跳ね上がる。
- 要点2:「高額療養費制度を使っても足りない」と言われる主因は、差額ベッド代や先進医療費用、通院交通費、さらに入院が月をまたぐ際の限度額重複にある。
- 要点3:休職・離職による収入減が重なる「経済毒性」への備えとして、医療費控除申請や傷病手当金、がん保険給付金の戦略的な使い分けが不可欠である。
【2026年最新】癌の治療費は実際いくらかかる?ステージ別平均自己負担額の実態
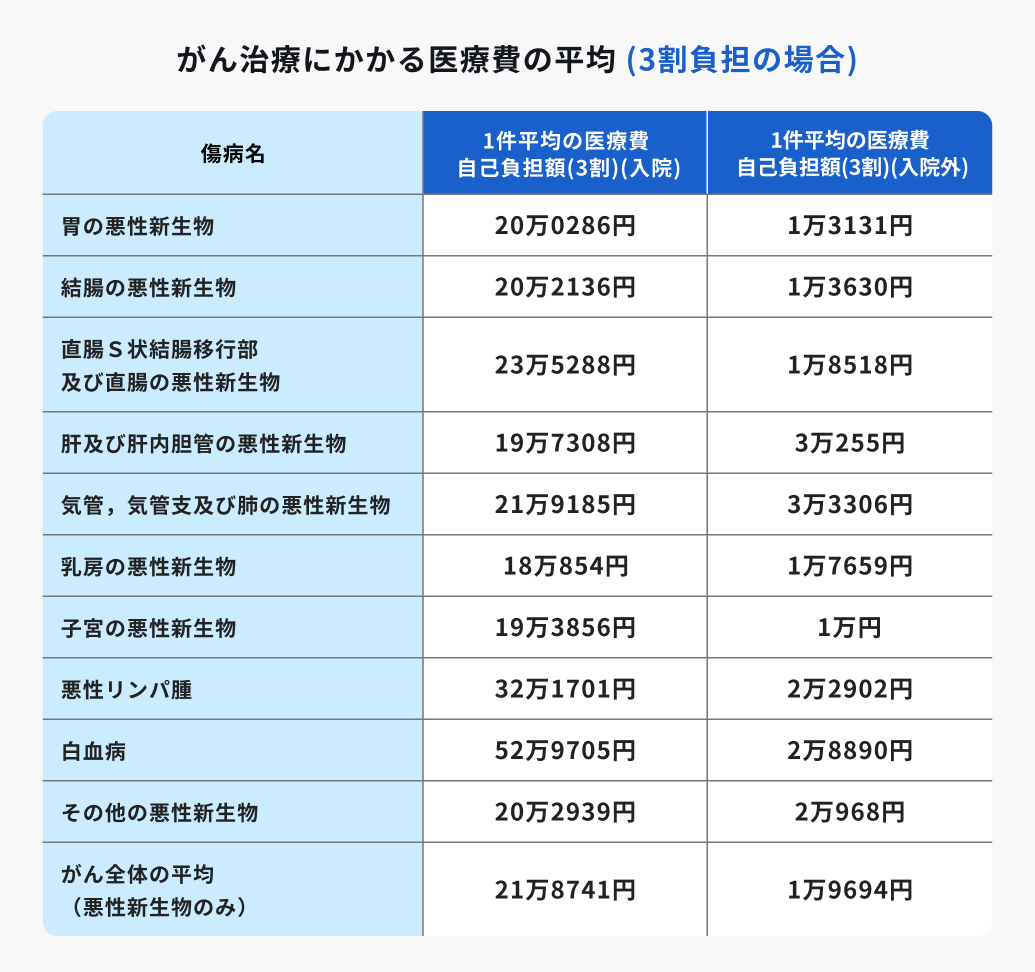
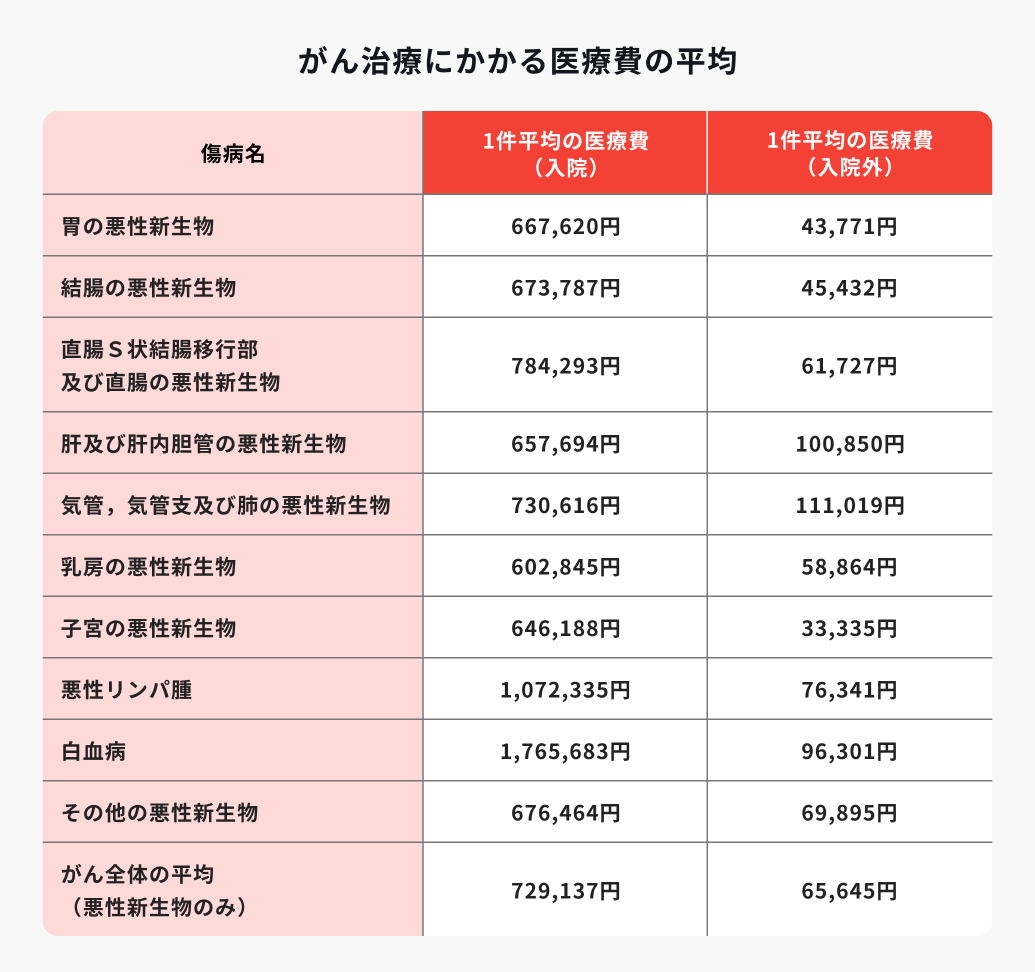
国立がん研究センターや医療経済実態調査などの各種統計をもとに推計すると、一般的ながん治療費平均における患者の自己負担額(初回治療から一定期間の総額)は、およそ50万円から150万円程度のレンジに収まるケースが多数を占めます。ただし、これはあくまで標準的な保険診療を前提とした中央値付近の目安に過ぎません。
実際には、がんの種類(部位)や発見時の病期によって必要な医療処置が根本から異なります。早期であれば内視鏡切除や短期入院の手術で済みますが、進行がんになると手術に加えて長期にわたる抗がん剤治療や放射線治療が組み合わされ、ステージ別治療費の開きは極めて顕著になります。
| 病期(ステージ) | 詳細・数値データ(自己負担目安) | 一般的な基準・相場(治療内容) | 編集部の見解・評価 |
|---|---|---|---|
| ステージI(早期) | 約20万〜40万円 | 内視鏡手術、腹腔鏡手術、5〜7日程度の短期入院 | 公的制度のみで十分に吸収可能。貯蓄があれば家計の破綻リスクは極めて低い。 |
| ステージII〜III(進行期) | 約60万〜120万円 | 開腹・開胸手術、術前術後の抗がん剤治療、放射線治療(通院3〜6ヶ月) | 外来での抗がん剤投与が長期化。毎月の自己負担が継続し、ボディブローのように家計へ響く。 |
| ステージIV(遠隔転移・再発) | 年100万〜250万円以上(年単位で継続) | 分子標的薬・免疫チェックポイント阻害薬の長期投与、緩和ケア | 治療のゴールが見えにくく、生存期間の延伸に伴い総支出が増大。就労困難による収入減も直撃。 |
ステージIの段階であれば、高額療養費制度を利用することで月々の自己負担は一定枠内に収まり、退院後の追加治療も最小限で済みます。一方、ステージIII以降では手術後の再発予防や延命を目的とした化学療法が年単位で続くため、月々の支払いが何十ヶ月も積み重なる点に留意しなければなりません。

「高額療養費制度があるから安心」は本当か?自己負担限度額の盲点と噂の真相
医療費負担を議論する際、必ず引き合いに出されるのが日本の誇る公的セーフティネットである高額療養費制度です。1ヶ月(歴月:1日〜末日)にかかった医療費の窓口負担が自己負担限度額を超えた場合、超過分が払い戻される仕組みとなっています。
例えば、70歳未満で年収約370万〜770万円(一般的な中間所得層・区分ウ)の場合、ひと月あたりの自己負担上限額は「80,100円+(総医療費−267,000円)×1%」という計算式で算出され、およそ8万〜9万円程度に抑えられます。さらに、直近12ヶ月以内に3回以上上限に達した場合は「多数回該当」が適用され、4回目以降は上限が44,400円まで引き下がります。
この強固なセーフティネットが存在しながら、なぜ現場からは「高額療養費制度を使っても足りない」という悲鳴が上がるのでしょうか。そこには制度の枠組みから零れ落ちる「3つの大きな落とし穴」が存在します。
第1の落とし穴は「月またぎの計算ルール」です。高額療養費制度は暦月単位(毎月1日〜末日)で算出されます。仮に2週間の入院であっても、「9月20日入院・10月3日退院」のように月をまたいでしまうと、9月分と10月分のそれぞれで自己負担限度額まで請求が発生します。実質的に自己負担額が2倍に跳ね上がる構造的な弱点です。
第2の落とし穴は、公的医療保険の対象外となる「全額自己負担費用」の存在です。代表例が差額ベッド代(個室や少人数部屋を希望、あるいは医療機関の都合で同意した場合に発生する室料)です。厚生労働省の「主な選定療養に係る報告状況」によれば、1人部屋の差額ベッド代は全国平均で1日あたり約8,000円前後、都心の拠点病院では1日1万5,000円〜3万円を超えることも珍しくありません。1ヶ月個室に入院すれば、差額ベッド代だけで30万〜50万円以上の自己負担が確定します。
加えて、入院中の食事代(1食あたり標準負担額490円=1日約1,470円)や、診断書作成料、入院時のアメニティレンタル代、パジャマや日用品の購入費、通院のためのタクシー代や遠方からの新幹線代などもすべて全額自己負担となります。これらは高額療養費の対象に一切含まれません。結果として、入院費用相場の請求書を開いた際、公的保険適用分の金額よりも「選定療養費・保険外費用」の欄が圧倒的に高額だったという事態が頻発するのです。
莫大な出費を招く「抗がん剤治療」と「先進医療・自由診療」の境界線
近年の癌治療において、家計に最も長期的なインパクトを与える要因が抗がん剤治療費用の推移です。かつてのように「入院して抗がん剤を点滴し、副作用が治まったら退院」というスタイルから、現在は外来通院治療センターで働きながら投与を受ける通院治療が主流となりました。
遺伝子検査に基づきがん細胞特有の分子を狙い撃ちする「分子標的薬」や、患者自身の免疫力を活性化させてがんを攻撃する「免疫チェックポイント阻害薬(オプジーボやキイトルーダなど)」の登場は治療成績を劇的に向上させました。しかし、これらの薬剤は極めて高薬価です。1回の投与で数百万円規模の薬価がつく薬剤も存在します。
もちろん保険適用であるため高額療養費制度によって月々の支払いは8万〜9万円(多数回該当なら4万4,400円)程度に制限されますが、問題は「投与が1年、2年と終わりの見えないまま続く」点にあります。毎月決まって4万〜8万円の医療費が引き落とされ続けることは、固定費の急増と同じであり、長期にわたり家計の預貯金を削り取っていきます。
さらに高額な負担となり得るのが、先進医療費用と自由診療費用の領域です。
| 治療の種別 | 費用負担の構造 | 費用の目安・実勢価格 | 特徴と注意点 |
|---|---|---|---|
| 保険診療 | 原則1〜3割負担 高額療養費制度の適用あり | 月額上限:約4.4万〜18万円程度 | 標準治療(手術、放射線、一般的な抗がん剤)。エビデンスが確立された最善の治療法。 |
| 先進医療 | 診察・検査・入院等は保険適用 技術料のみ「全額自己負担」 | 陽子線治療:約270万〜300万円 重粒子線治療:約300万〜320万円 | 一部の固形がんは保険適用へ移行したものの、適応外部位の治療技術料は全額自費となる。 |
| 自由診療 | 診察・検査・投薬・入院の「全額が自己負担」(混合診療の禁止) | 1クール:300万〜1,000万円超 | 国内未承認薬の使用や海外の最新免疫療法など。通常なら保険が利く基本検査代もすべて10割負担。 |
先進医療の代表格である「陽子線治療」や「重粒子線治療」は、ピンポイントでがん病巣を照射できる優れた技術ですが、技術料約300万円は公的保険の対象外です。これらは民間保険の「先進医療特約」に加入していれば実費がカバーされます。
一方、最もハイリスクなのが国内未承認薬や適応外使用による自由診療です。日本の医療制度では、原則として保険診療と自由診療の併用(混合診療)が認められていません。一部の保険外併用療養費制度を使わない限り、自由診療を選択した瞬間に、本来3割負担で済むはずの血液検査やCT検査、入院基本料まですべてが10割負担へと跳ね上がります。「藁にもすがる思いで自由診療クリニックに数百万円を投じたが、効果が出ず財産だけが消えた」という深刻なトラブルが後を絶ちません。
【実態検証】「癌治療費が払えない」患者たちの生々しい手記と現場のリアル
医療現場において近年、腫瘍内科医やソーシャルワーカーの間で急速に注目されている概念が「経済毒性(Financial Toxicity)」です。抗がん剤の副作用による吐き気や脱毛と同じように、「治療費による過大な経済的ストレスそのものが、患者の生活の質を破壊し、生存率に悪影響を与える副作用である」という学術的な捉え方です。
闘病ブログや患者団体の手記、SNSコミュニティなどを丹念に追跡調査すると、金銭的困窮がいかに患者を心理的に追い詰めているかが浮き彫りになります。
「毎月の高額療養費上限額である8万円と、通院交通費、サプリメント代の支払いが2年以上続いている。主治医から『効果が出ているから続けましょう』と言われるたび、命が助かる安堵感と同時に『いつまでこの支払いが続くのか』という絶望感が胸を締め付ける」(40代・乳がんステージIV患者の手記より)
「中小企業の営業職をしていたが、抗がん剤の倦怠感で従来通りの勤務ができず休職。手取り給与が消え、傷病手当金だけでは住宅ローンと子どもの学費、そして月々の治療費を同時に賄いきれなくなった。医師に『薬の量を減らすか、投与間隔を空けられないか』と泣きついたとき、惨めで涙が止まらなかった」(50代・大腸がん患者の告白)
ネット上のQ&Aサイトでも「癌治療費払えない」「親のがん治療費で貯金が底をついた」という相談が後を絶ちません。治療費そのものの絶対額以上に恐ろしいのは、「医療費支出の増加」と「収入の激減」が同時に襲いかかるダブルパンチです。
厚生労働省の委託調査等のデータによれば、がんと診断された後に退職した経験を持つ人の割合は約2割にのぼり、自営業や非正規雇用の場合はさらに高い確率で収入減に直面しています。会社員であっても残業代の消滅やボーナスの減額、昇進のストップにより世帯収入は大きく目減りします。この「収入の崖」こそが、公的制度の枠内であっても家計を窒息させる最大の正体なのです。
経済破綻を防ぐセーフティネット|医療費控除申請から民間のがん保険給付金まで
万が一の診断時に経済破綻を回避するためには、公的・私的を問わず、利用可能なすべてのセーフティネットを体系的に理解し、迅速に稼働させる必要があります。
第一に押さえるべきは、確定申告による医療費控除申請です。1年間(1月1日〜12月31日)に世帯全体で支払った医療費の総額が10万円(総所得金額が200万円未満の場合はその5%)を超えた場合、所得控除を受けることで所得税の還付と翌年度の住民税減額が実現します。
見落としがちなポイントとして、治療そのものの費用だけでなく、通院にかかった電車・バス等の公共交通機関運賃(領収書が出ない交通系ICカードの履歴メモでも可)や、病状によりやむを得ず利用したタクシー代、医師の指示で購入した医療用器具や処方薬の代金も控除対象に含まれます。領収書や医療費通知書を確実に保管する習慣が欠かせません。
第二に、給与所得者の生活を支える「傷病手当金」の活用です。健康保険(社会保険)の加入者が病気やケガの療養のために連続して3日間休業し、4日目以降も就労不能である場合、通算して最長1年6ヶ月間にわたり、直近12ヶ月の標準報酬月額の「3分の2」相当額が支給されます。退職後であっても一定の被保険者期間を満たしていれば継続受給が可能です。国民健康保険には原則として傷病手当金がないため、フリーランスや個人事業主はより一層の自己防衛が求められます。
そして第三が、民間のがん保険給付金による資金調達です。現代のがん保険選びにおいて重視すべきは、かつて主流だった「入院1日につき1万円」という入院日額給付ではありません。入院日数が短期化し、外来治療が中心となった現代医療において真に役立つのは、以下の2つの保障設計です。
- 診断一時金(初回および複数回給付):がんと確定診断された段階で100万〜200万円程度がまとまって支払われる特約。差額ベッド代や当面の生活費、就労不能による減収分を柔軟に埋め合わせることができる。
- 抗がん剤・放射線治療給付金:外来通院であっても、対象となる抗がん剤投与や放射線治療を受けた月ごとに10万〜20万円が定額支給される特約。長期化する外来治療費の固定費化をダイレクトに相殺できる。
公的医療保険の高額療養費制度を土台としつつ、カバーしきれない「差額ベッド代・通院費・収入減」を民間の一時金や特約で補填する構造を作ることが、現実的な防衛策となります。
【プロの結論】医療経済と家計防衛から見る「備えるべき人・不要な人」の明確な基準
がんに対する金銭的備えとして、「民間のがん保険は本当に入るべきなのか」という議論は常に二極化します。医療ジャーナリストおよび家計防衛の観点から導き出される結論は、「すべての人が一律に高額な保険に入る必要はないが、保有資産と働き方によってリスクの許容度は天と地ほど異なる」という事実です。
煽り立てられる不安に流されず、合理的に判断するための客観的基準を以下に提示します。
民間のがん保険・手厚い保障を「最優先で準備すべき人」
- 流動性の高い貯蓄が300万円未満の世帯:診断後すぐに100万円単位の手元資金を用意できない場合、高額療養費制度があっても数ヶ月でキャッシュフローがショートする危険があります。
- 自営業・フリーランス・非正規雇用の就労者:傷病手当金のセーフティネットが存在しないため、休業がダイレクトに収入ゼロを意味します。生活費の補填として診断一時金が生命線となります。
- 住宅ローンや教育費の支払いがピークを迎えている子育て世代:固定費の削減余地が乏しく、親の闘病による世帯年収減が子どもの進路断念などに直結するため、金銭的バッファーを保険で作る価値が高いと言えます。
手厚い保険への加入に「慎重になるべき人(最小限でよい人)」
- すでに1,000万円以上の金融資産を保有している人:先進医療(約300万円)を含め、自己負担の最大値をすべて自前の貯蓄からキャッシュで支払える体力があります。保険料を掛け捨てにするより資産運用に回す方が合理的です。
- 福利厚生が極めて手厚い大企業の社員・公務員:健康保険組合独自の「付加給付」により、月々の自己負担上限額が2万〜2.5万円程度に設定されているケースが多く、公的枠組みだけで医療費の大部分を吸収できます。
また、家計防衛にとどまらず、家族間における「心理的バウンダリー(境界線)」の設計も極めて重要です。家族ががんに罹患した際、パニックに陥った配偶者や子どもが「少しでも可能性があるなら」と、数百万円から一千万円を超える高額な民間療法やエビデンスのない自由診療に私財を投げ打ってしまうケースが後を絶ちません。
家族への愛情が共依存的な判断を呼び、結果として遺族に莫大な借金や生活苦だけが残されるという悲劇を避けるためには、「標準治療こそが世界基準で最も有効性が証明された最善手である」という医学リテラシーを家族全体で共有し、どこまで自費診療に踏み込むかの線引きを冷静に話し合っておく姿勢が不可欠です。
【癌 治療 費】に関するよくある質問(FAQ)
Q1:窓口でいったん数十万円を支払う余裕がありません。「限度額適用認定証」とは何ですか?
A1:事前に加入している公的健康保険(協会けんぽ、健保組合、国保など)へ申請し、「限度額適用認定証」の交付を受けて病院の窓口に提示すれば、最初から自己負担限度額までの支払いにとどめることができます。後から高額療養費の還付を数ヶ月待つ必要がなくなるため、入院や高額治療が決まった段階で速やかに取得手続きを行ってください。マイナンバーカードを保険証利用できる医療機関であれば、事前の申請なしで窓口での限度額以上の支払いが自動的に免除されます。
Q2:差額ベッド代は病院から請求されたら必ず払わなければいけないのでしょうか?
A2:厚生労働省の明確な通知により、患者側が「同意書」に署名していない場合や、治療上の必要性(感染症隔離や重篤な病状など)、あるいは大部屋が満床という病院側の都合で個室に入院させられた場合には、病院側は差額ベッド代を請求できないルールになっています。納得のいかない差額ベッド代の請求を受けた際は、安易に同意書にサインせず、病院の医療相談室(ソーシャルワーカー)や自治体の相談窓口に確認してください。
Q3:抗がん剤治療が数年間に及んだ場合、高額療養費の「多数回該当」はずっと適用されますか?
A3:同一の公的健康保険に加入し続けている限り、直近12ヶ月で3回以上上限に達していれば、4回目以降は継続して多数回該当の上限額(一般的な年収層で月額44,400円)が適用されます。ただし、年度途中で転職して保険証が変わったり、75歳を迎えて後期高齢者医療制度に移行したりした場合は、回数のカウントがリセットされる場合があるため注意が必要です。
Q4:万が一、本当に治療費が払えなくなった場合はどのような救済制度がありますか?
A4:まずは病院内の「医療ソーシャルワーカー(MSW)」に相談してください。経済的事情に応じて医療費の減免を行う「無料低額診療事業」を実施している病院を紹介してもらえるほか、社会福祉協議会が窓口となる「生活福祉資金貸付制度」、自治体のひとり親家庭等医療費助成、重度心身障害者医療費助成などの公的支援の適応を一緒に探求してもらえます。治療を自己判断で中断する前に、専門の相談窓口へ駆け込むことが肝要です。
まとめ:治療と生活を両立させるために今すぐ確認すべきこと
がん治療を取り巻く金銭的負担のリアルは、「標準治療の範囲であれば公的保険と高額療養費制度で一定の枠内に抑えられるが、通院の長期化、差額ベッド代、そして就労不能に伴う収入減少が複合的に重なることで深刻な家計危機を招く」という点に集約されます。
不安をあおる広告や極端な言説に惑わされることなく、まずは自身が加入している健康保険の種別(付加給付の有無)を確認し、手元の流動資産で何ヶ月分の治療費と生活費をカバーできるかを試算してください。公的支援の仕組みを正しく把握し、不足するリスクにのみピンポイントで備えることこそが、命を守る治療と生活の基盤を最後まで両立させる最大の鍵となります。 (出典: 癌 治療 費(Yahoo!ニュース))

Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。
